Expertise du collectif en modélisation et gestion des ruptures
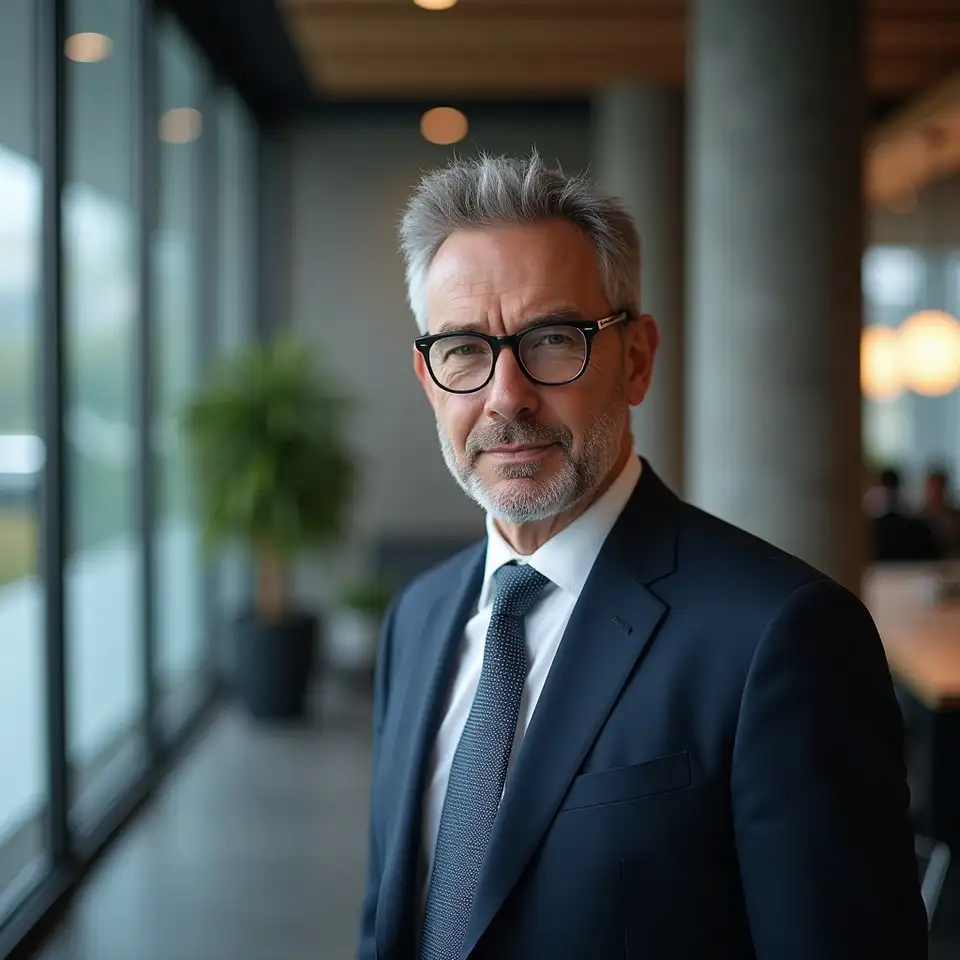
François Martin, spécialiste des distributions rares
Responsable modélisation avancée
Expert en modélisation stochastique appliquée aux marchés atypiques. Spécialiste de la conception d’outils de stress test dédiés à l’environnement suisse. Antécédents dans la mise en œuvre d’analyses d’événements extrêmes et d’allocation dynamique de ressources. Pratique reconnue pour l’intégration de scénarios asymétriques dans le conseil institutionnel.
Isabelle Duret, analyste de scénarios extrêmes
Chef d’équipe évaluation des risques
Compétence en gestion du risque sous conditions de marché non normales. Approche basée sur la synthèse de données historiques et hypothétiques. Implication directe dans la structuration de méthodes d’analyse pour institutions financières. Parcours centré sur la robustesse méthodologique et la simulation de ruptures majeures.
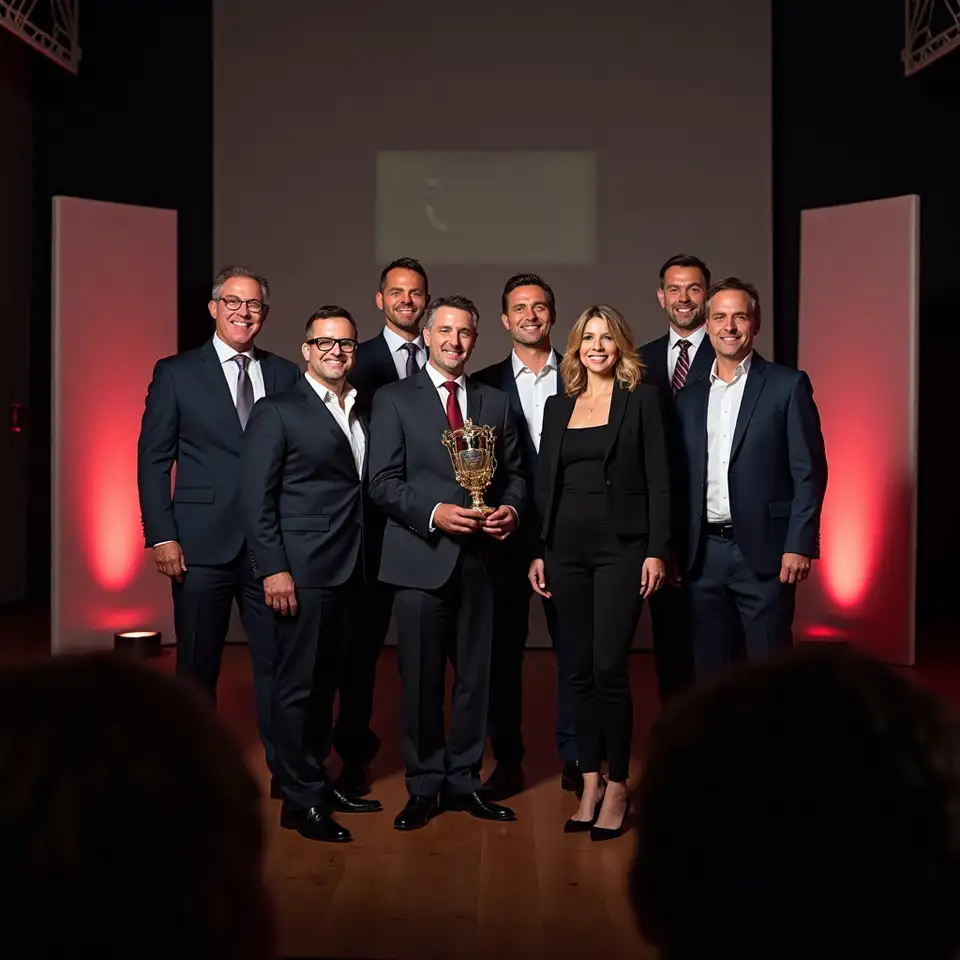
Distinctions et reconnaissances dans le domaine financier
La méthodologie orientée événements rares et la contribution au développement de pratiques robustes ont reçu plusieurs distinctions notables en Suisse et à l’international.
Année 2021
Innovation méthodologique reconnue
Prix attribué pour l’approche innovante en génération de scénarios disruptifs appliquée aux marchés financiers européens.
Année 2020
Distinction en gestion du risque
Mention spéciale pour la contribution à la gestion du risque et la modélisation des chocs extrêmes en Suisse.
Année 2023
Outils décisionnels avancés
Récompense pour développement d’outils d’aide à la décision adaptés aux environnements instables.
Année 2019
Intégration institutionnelle saluée
Reconnaissance pour l’intégration des scénarios extrêmes dans les processus de planification institutionnelle.
Quelques étapes structurantes illustrent la progression méthodologique et
l’élargissement du champ d’application dans l’écosystème suisse.
2018
Adoption institutionnelle suisse
Première application concrète de la génération de scénarios extrêmes lors d’un test institutionnel suisse. Révision des méthodes classiques, introduction d’un cadre asymétrique, adoption d’outils statistiques spécifiques. Début de la reconnaissance nationale dans la gestion des ruptures.
2020
Lancement du module de simulation
Développement du module de simulation intégrant données synthétiques et historiques, optimisé pour stress test réglementaire. Collaboration avec organismes spécialisés, élargissement du champ d’application au secteur bancaire.
2021
Première récompense nationale
Obtention de la première distinction majeure pour innovation en modélisation des scénarios extrêmes. Extension du réseau d’utilisateurs professionnels. Inclusion dans des processus de planification à l’échelle nationale.